Simplificação tributária alcança 160 mil MEIs no Rio Grande do Norte
Novas regras federais desburocratizam a emissão de documentos fiscais e dispensam exigências de CNPJ para nanoempreendedores a partir de 2027.
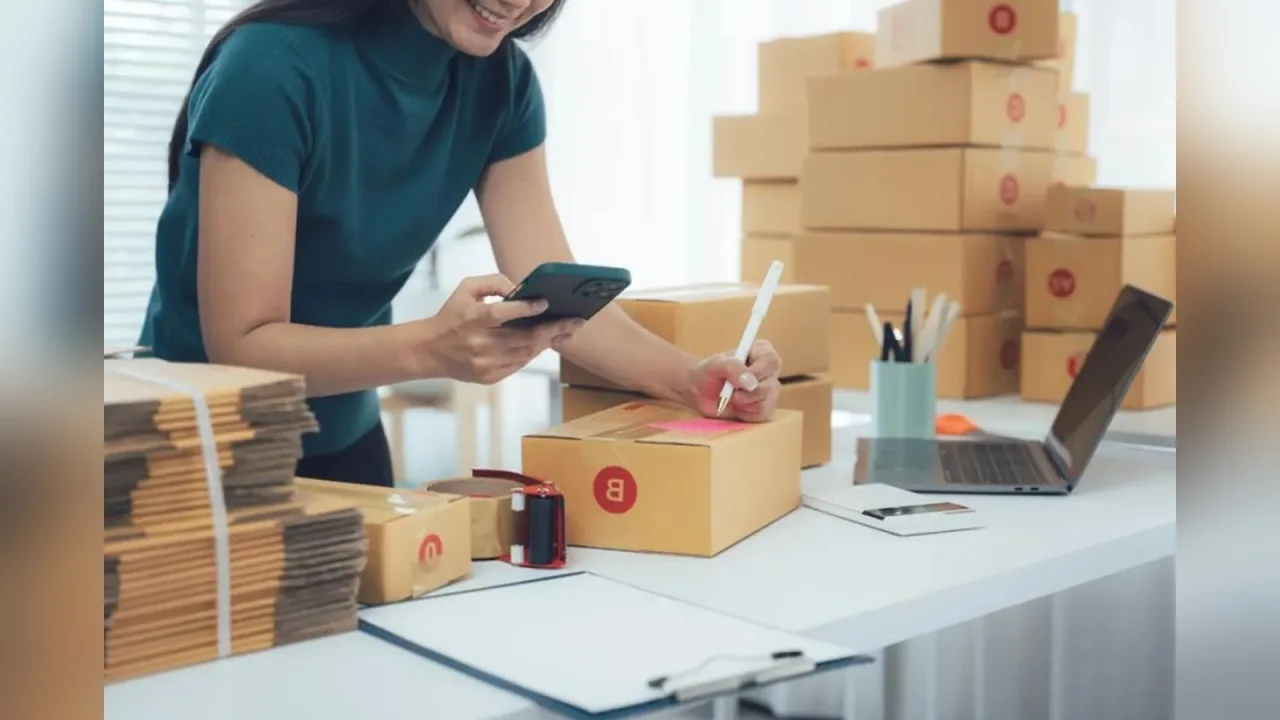
O governo federal definiu novas diretrizes para a simplificação tributária destinada aos microempreendedores individuais, visando reduzir o peso das obrigações administrativas sobre pequenos negócios. A medida, formalizada pelo Decreto nº 13.140/2026 e pela Resolução CGSN nº 195/2026 nesta quarta-feira, 28/10/2026, impacta diretamente 160 mil MEIs no Rio Grande do Norte e é fundamental para garantir a sustentabilidade desses pequenos empreendedores diante da complexa transição para o novo sistema de tributação sobre bens e serviços.
Segundo dados apurados pelo Sebrae-RN, o Estado abriga aproximadamente 294 mil pequenos negócios, dos quais 54,4% correspondem aos MEIs. O contingente de 155.419 microempreendedores, somado às microempresas e empresas de pequeno porte, compõe a espinha dorsal da economia potiguar. A nova regulamentação busca mitigar o impacto burocrático, permitindo que a Declaração Anual Simplificada (DASN-Simei) funcione como documento fiscal eletrônico em operações voltadas a consumidores finais, a partir de 1º de janeiro de 2027.
A norma traz alívio imediato aos chamados nanoempreendedores, que passam a contar com a dispensa de CNPJ e de documentos fiscais eletrônicos vinculados ao IBS e à CBS, contanto que cumpram os critérios de enquadramento estabelecidos. Embora parte das disposições sobre o IBS só produza efeitos práticos em 2029, a desoneração administrativa é vista como um passo essencial para a formalização e dignidade de quem mantém a economia local.
É importante ressaltar que a regra não anula a obrigatoriedade da emissão de notas fiscais em situações específicas que permanecem fora da nova regulamentação. Portanto, a transição exige atenção do contribuinte aos prazos e condições vigentes. As mudanças alcançam diversos setores no Rio Grande do Norte, incluindo comércio, alimentação e prestação de serviços, conforme o perfil específico de cada empreendimento.
Comentários (0)
Deixe seu comentário