Sucessão na Femurn movimenta prefeituras do Rio Grande do Norte para 2027
Quatro nomes despontam na corrida pelo comando da entidade enquanto prefeitos intensificam pressão por repasses estaduais atrasados.
A articulação política para a sucessão na Femurn entrou em ritmo acelerado, com quatro prefeitos se colocando como peças centrais na disputa pelo comando da entidade a partir de janeiro de 2027. A definição dos nomes, que ainda se encontra em fase de montagem de chapas, ganha contornos de urgência nesta sexta-feira, 13/11/2026, diante da crise financeira que pressiona as gestões municipais em todo o Estado.
Os nomes ventilados para presidir a Federação incluem José Augusto Rêgo (União), atual prefeito de Portalegre e presidente que assumiu o posto após a renúncia de Babá Pereira (PL) em 4 de março de 2026. Ao lado dele, figuram Aize Bezerra (PSDB), de João Câmara; Emídio Júnior (PP), prefeito de Macaíba; e Júnior Balada (União), gestor de Pedro Velho. A escolha do sucessor definirá quem conduzirá as negociações diretas com o Executivo estadual sobre o cronograma de transferências constitucionais.
O impacto dessas decisões transcende a política partidária, afetando diretamente a prestação de serviços básicos à população. A Femurn tem liderado um embate contra o Governo do RN devido à retenção de repasses de ICMS, IPVA e Fundeb. Em uma tentativa de mitigar os danos ao erário municipal, a entidade orientou em 1º de novembro de 2026 que as administrações realizem cortes de até 10% nos gastos de custeio, sem prejudicar o atendimento ao cidadão.
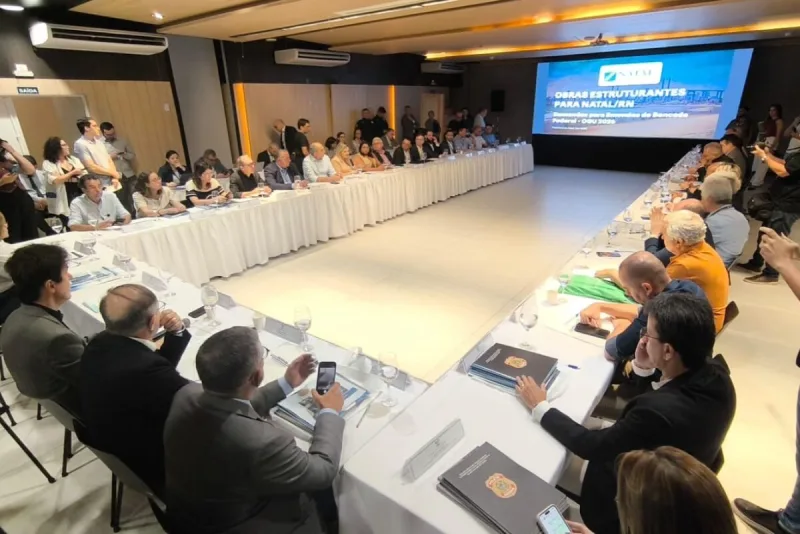
A pauta principal para o futuro presidente será a efetiva aplicação da Lei Estadual nº 12.785/2026, que determina o repasse automático de tributos. Embora em vigor desde 19 de setembro de 2026, a falta de operacionalização do sistema mantém as prefeituras em situação de vulnerabilidade financeira. O próximo passo da categoria ocorre em 16/11/2026, com uma reunião agendada no Solar Imperial com Cadu Xavier (PT), onde os gestores esperam alinhar soluções concretas para o fechamento das contas deste exercício.
Comentários (0)
Deixe seu comentário